직장인종합소득세 신고는 월급만 받았다면 해당하지 않지만, 월급 말고 다른 소득이 있었다면 이야기가 달라져요 (정책브리핑). 소득 종류마다 신고 기준이 따로 있어서, 기준을 모르면 해당 여부부터 헷갈려요.
이 글은 정부 정책브리핑에 실린 국세청·행정안전부 안내만 기준으로 정리했어요. 먼저 소득 종류별 신고 기준을 보고, 연말정산을 놓친 경우와 모두채움 안내, 최근 신고 기간, 가산세, 개인지방소득세 신고 순서까지 차례로 이어져요.
확인 기준일은 2026년 11월 3일이에요. 신고 기간과 기준 금액은 해마다 공식 안내가 나오기 때문에, 다음 신고에 적용되는 값은 이 글에서 확인하지 못했어요. 그래서 이미 공개된 최근 안내의 값을 연도와 함께 적었어요.
3초 핵심 요약
- 근로소득만 있는 직장인은 연말정산으로 소득 신고가 끝나서, 추가 신고 대상이 아니면 종합소득세 신고가 필요하지 않아요 (정책브리핑)
- 기타소득 연 300만 원 초과, 프리랜서 3.3% 원천징수, 금융소득 연 2천만 원 초과, 사적연금 연 1,500만 원 초과는 추가 신고 대상이에요 (정책브리핑)
- 2026년 신고·납부 기간은 5월 1일부터 6월 1일까지였고 성실신고확인대상자는 6월 30일까지였어요 (정책브리핑)
- 무신고 가산세는 신고하지 않은 세액의 20%이고, 부정행위로 신고하지 않았으면 40%예요 (국세기본법 제47조의2). 납부가 늦으면 하루 0.022%가 붙어요 (국세기본법 제47조의4, 같은 법 시행령 제27조의4)
- 종합소득세를 신고해도 개인지방소득세를 신고하지 않으면 무신고가산세가 붙고, 행정안전부는 세액의 약 3% 수준이라고 했어요 (정책브리핑)
월급 말고 어떤 소득이 있으면 추가 신고 대상일까
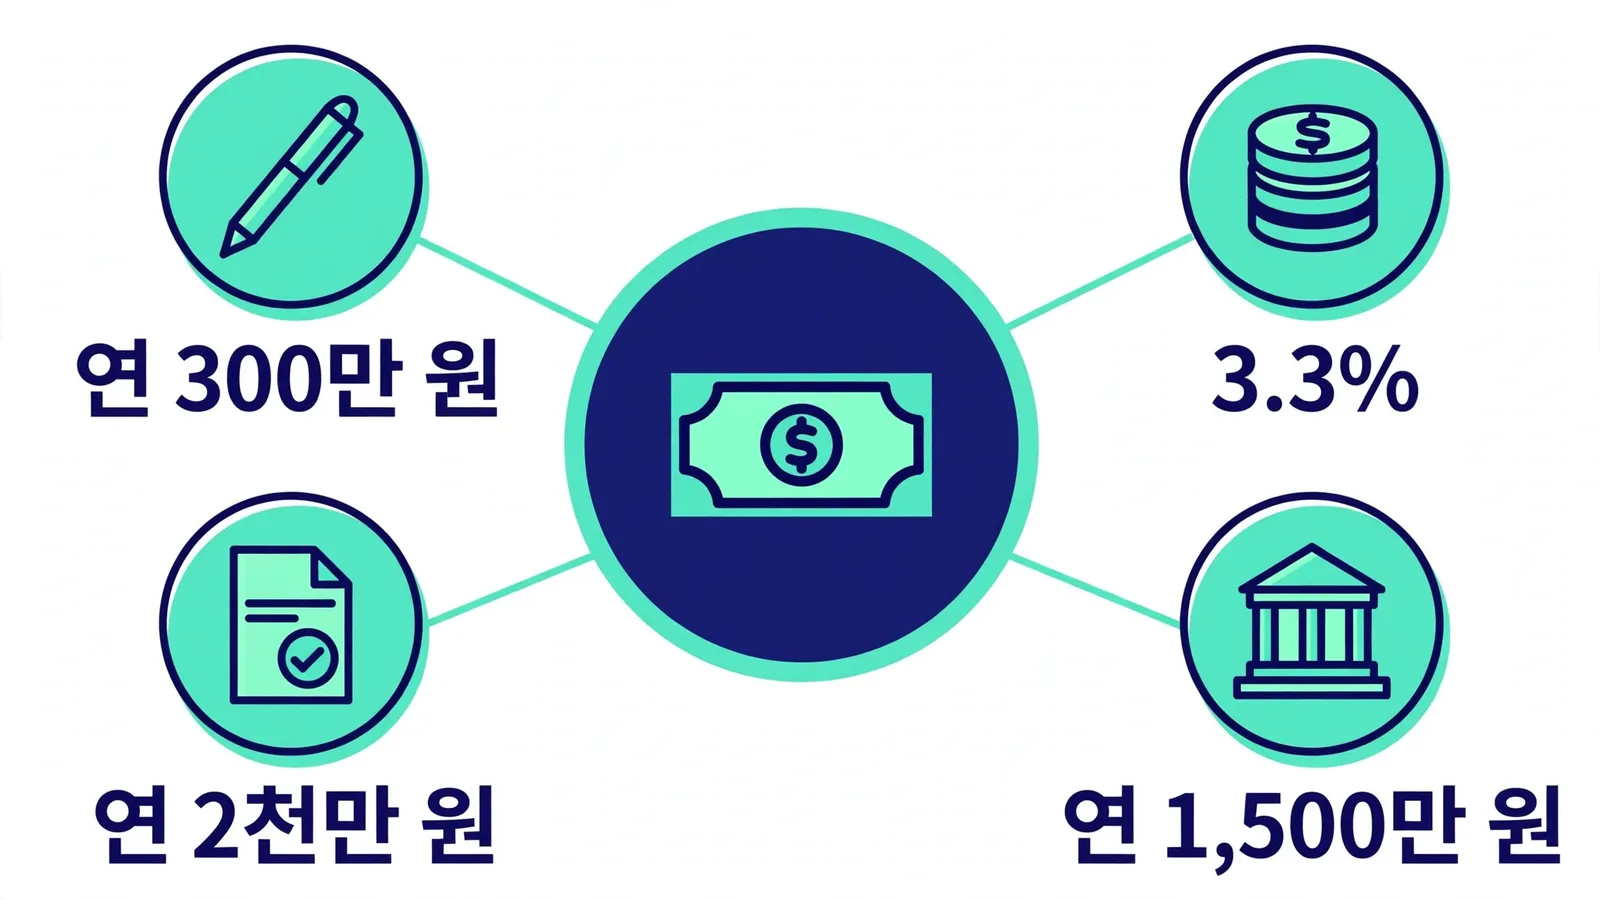
직장인종합소득세 신고 대상은 소득 종류로 나눠 보면 쉬워요. 종합소득은 연금, 근로, 기타, 사업(부동산 임대), 금융(이자·배당) 소득을 합산한 것이고, 근로소득 외 소득이 있으면 신고 대상일 수 있으며 사업자등록 여부와는 상관이 없다고 정책브리핑이 안내해요 (정책브리핑, 2025-04-23).
| 소득 종류 | 신고 기준 |
|---|---|
| 근로소득만 있는 직장인 | 연말정산으로 소득 신고가 끝나서, 아래 추가 신고 대상이 아니면 신고가 필요하지 않아요 |
| 기타소득 (강연료, 원고료 등) | 연 300만 원 초과 |
| 사업소득, 프리랜서 소득 | 사업소득이 있거나 3.3%가 원천징수된 경우 |
| 금융소득 (이자, 배당) | 연 2천만 원 초과 |
| 사적연금 | 연 1,500만 원 초과 |
출처: 정책브리핑 (2025-04-23), 2025년 5월 신고 안내 기준. 이 기준 금액이 이후 신고에도 같은지는 이 글에서 확인하지 못했어요.
연말정산을 놓친 경우와 모두채움 안내
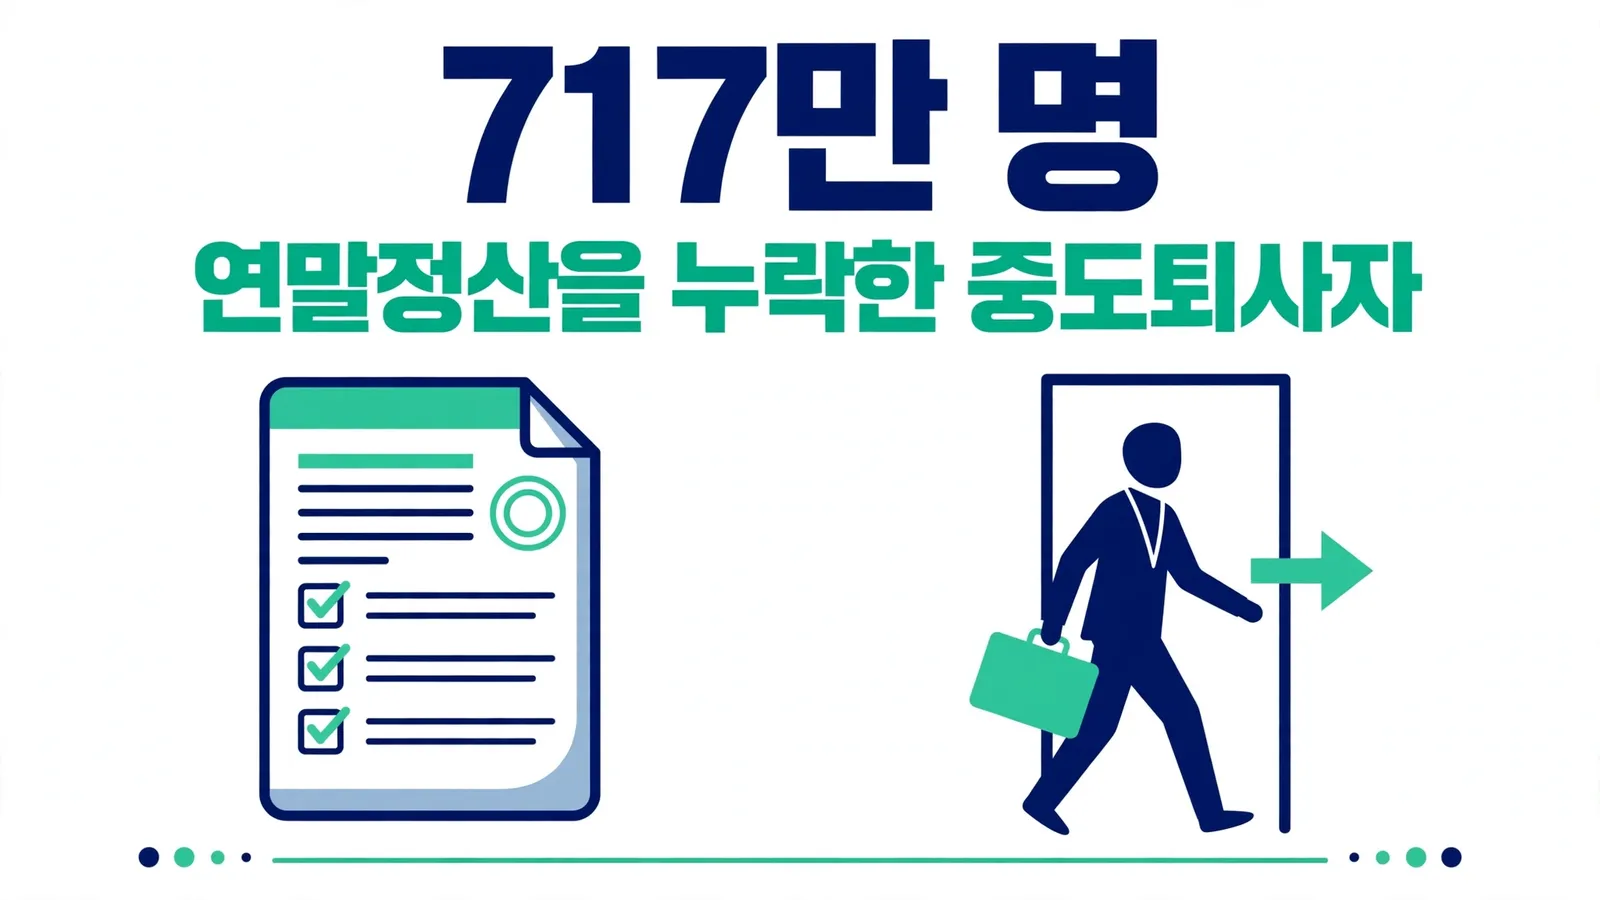
모두채움은 국세청이 소득 자료를 미리 채워 보내는 신고 안내예요. 정책브리핑에 따르면 2026년에는 모두채움 안내문을 717만 명에게 보냈고, 대상에는 연말정산을 누락한 중도퇴사자가 포함됐어요 (정책브리핑, 2026-04-29).
| 신고 연도 | 모두채움 안내 | 직장인 관련 내용 |
|---|---|---|
| 2023년 | 640만 명 | 근로소득 외에 연금·기타소득 등이 있는 납세자도 대상에 포함 (전년에는 제외) |
| 2026년 | 717만 명 | 연말정산을 누락한 중도퇴사자 포함 |
출처: 정책브리핑 (2023-04-27, 2026-04-29).
2026년에는 모두채움 환급 안내문을 받은 460만 명이 환급신고서를 수정하지 않고 제출하면 6월 5일부터 환급금을 지급했고, 이는 법정 환급기한인 6월 30일보다 25일 앞당긴 것이라고 했어요 (정책브리핑, 2026-04-29).
최근 종합소득세 신고 기간은 어떻게 달랐나
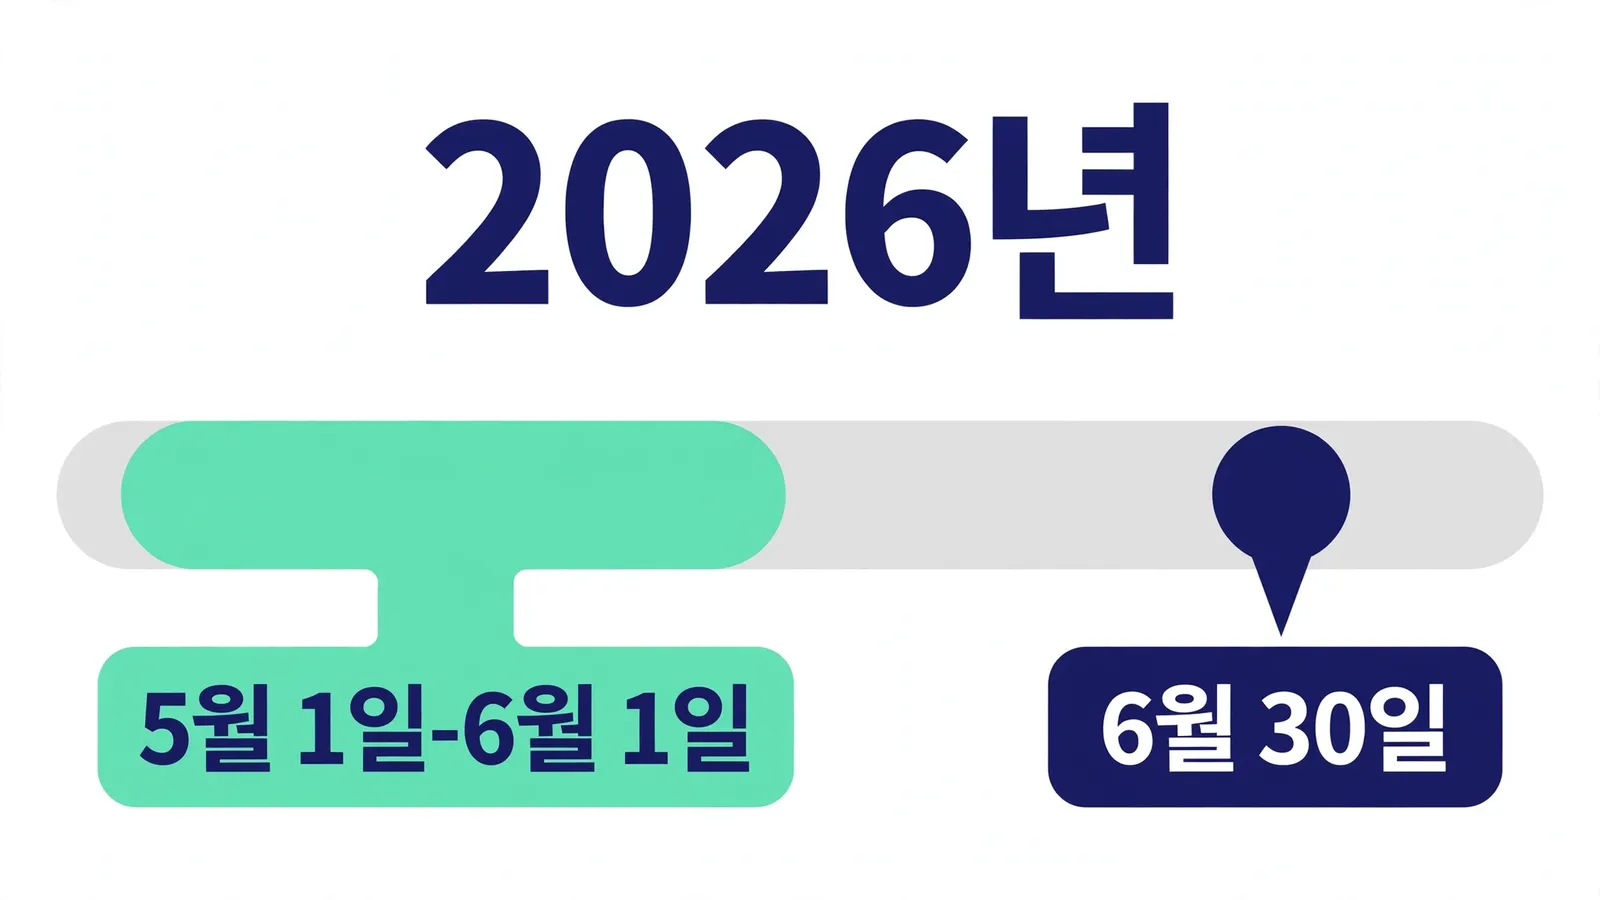
신고 기간은 해마다 달랐어요. 정책브리핑에서 확인한 연도만 표로 모았어요.
| 신고 연도 | 일반 신고·납부 기간 | 성실신고확인대상자 |
|---|---|---|
| 2023년 | 5월 1일-5월 31일 | 6월 30일 |
| 2025년 | 5월 1일-6월 2일 | 이 글에서 확인하지 못했어요 |
| 2026년 | 5월 1일-6월 1일 | 6월 30일 |
출처: 정책브리핑 (2023-04-27, 2025-04-23, 2026-04-30).
2024년 신고 기간은 이 글에서 확인하지 못해 표에서 뺐어요.
신고하지 않으면 붙는 가산세
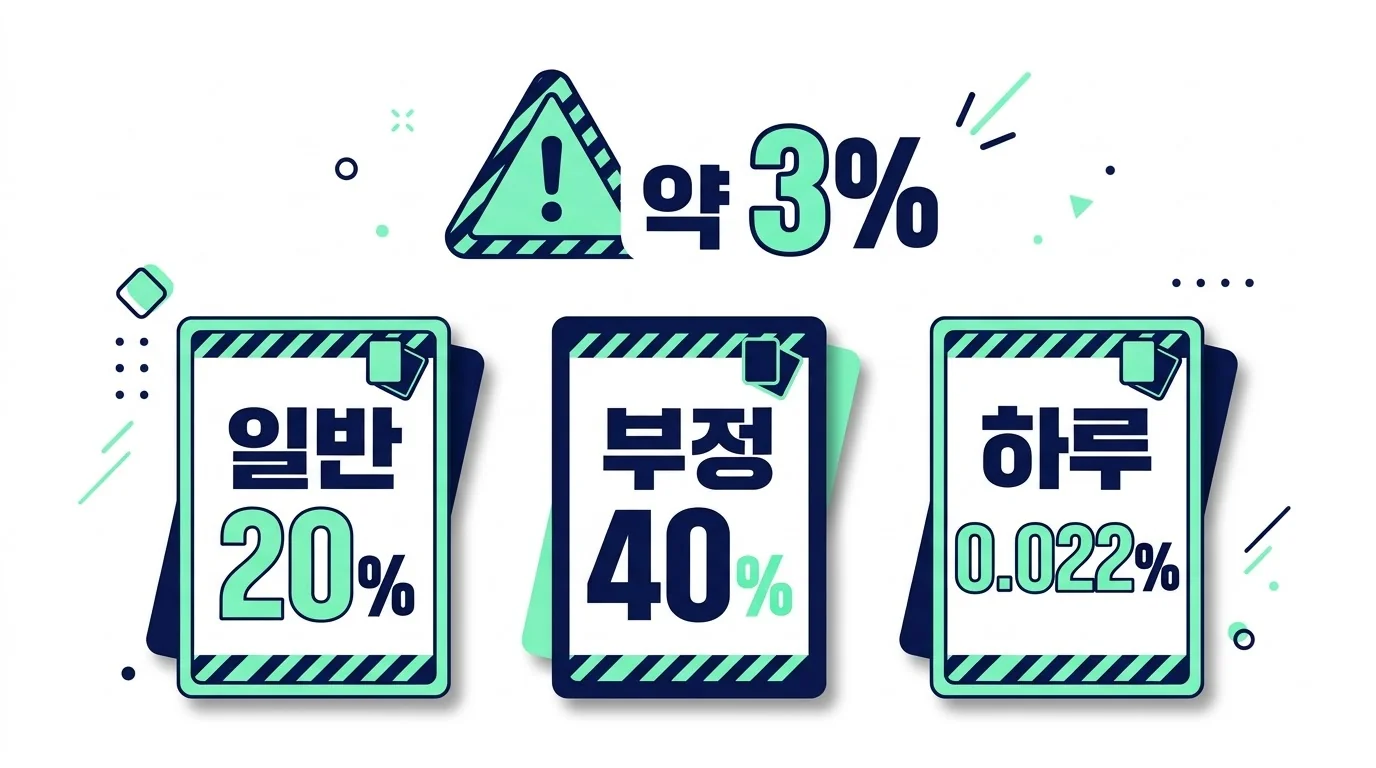
| 구분 | 내용 | 출처 |
|---|---|---|
| 무신고 가산세 | 신고하지 않은 세액의 20%, 부정행위면 40% (역외거래는 60%) | 국세기본법 제47조의2 |
| 납부지연 가산세 | 납부가 늦어진 기간에 따라 하루 0.022% | 정책브리핑 (2025-04-23) |
| 개인지방소득세 무신고 가산세 | 종합소득세를 기한 내 신고해도 지방소득세를 신고하지 않으면 부과, 행정안전부는 세액의 약 3% 수준이라고 안내 | 정책브리핑 (2026-04-29) |
홈택스 신고 뒤 위택스까지 이어서 하는 순서
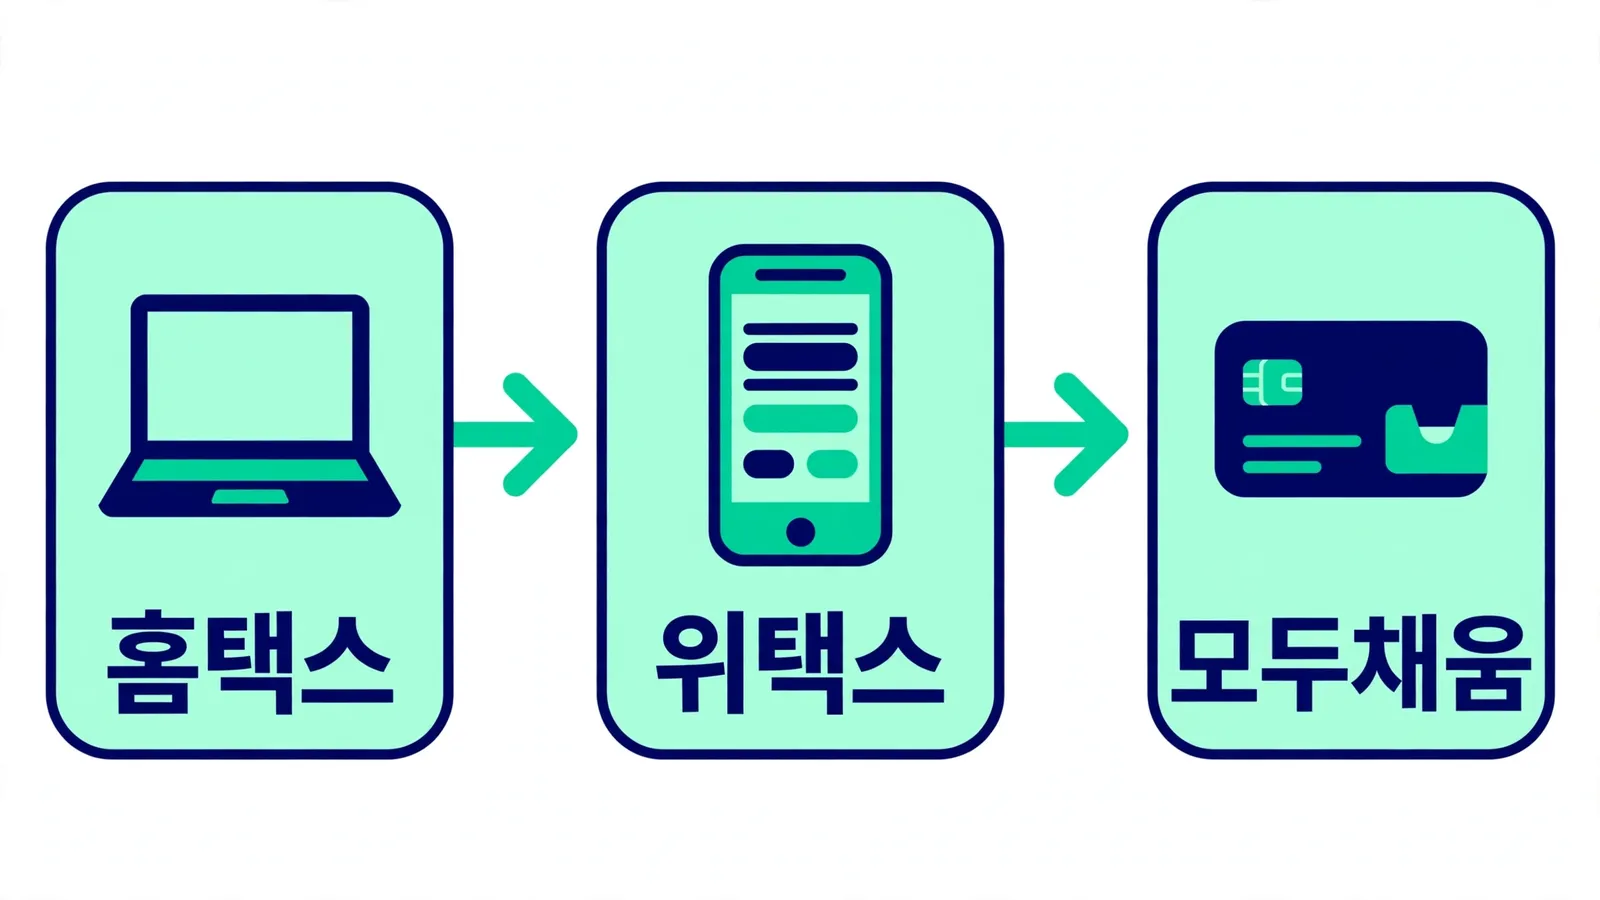
2026년 안내를 기준으로 순서를 정리하면 아래와 같아요.
- 홈택스나 손택스에서 종합소득세를 신고해요.
- 신고 뒤 위택스 신고 화면으로 바로 이동해 개인지방소득세를 함께 신고할 수 있어요 (정책브리핑, 2026-04-29).
- 모두채움 안내문을 받았다면 안내문에 적힌 개인지방소득세 가상계좌로 세액을 납부하면 신고한 것으로 인정돼요 (정책브리핑, 2026-04-30).
- 모두채움 안내문을 받은 경우에도 국세는 ARS 신고가 별도로 필요해요 (정책브리핑, 2026-04-30).
개인지방소득세는 시·군·구 신고창구 방문이나 우편으로도 신고할 수 있다고 안내했어요 (정책브리핑, 2026-04-30).
직장인 종합소득세 신고를 볼 때 자주 나오는 질문
Q1. 월급만 받았는데도 종합소득세를 신고해야 하나요?
A1. 근로소득만 있는 직장인은 연말정산으로 소득 신고가 끝나서, 추가 신고 대상에 해당하지 않으면 종합소득세 신고가 필요하지 않아요 (정책브리핑, 2025-04-23).
Q2. 3.3%를 떼고 받은 부업 수입은 어떻게 되나요?
A2. 사업소득이 있거나 프리랜서 소득에서 3.3%가 원천징수된 경우는 추가 신고 대상이에요 (정책브리핑, 2025-04-23). 2023년 안내에서는 인적용역 소득자 400만 명에게 환급신고 안내문을 보내고 환급액이 총 8,230억 원이라고 밝혔어요 (정책브리핑, 2023-04-27).
Q3. 연말정산을 빠뜨린 채 퇴사했다면 어떻게 되나요?
A3. 2026년 모두채움 안내문 대상에 연말정산을 누락한 중도퇴사자가 포함됐어요. 안내문을 받지 못한 경우의 절차는 이 글에서 확인하지 못했어요 (정책브리핑, 2026-04-29).
Q4. 개인지방소득세도 따로 신고해야 하나요?
A4. 소득세 신고와 별도로 개인지방소득세 신고가 필요하고, 종합소득세를 신고했더라도 지방소득세를 신고하지 않으면 무신고가산세가 부과될 수 있어요 (정책브리핑, 2026-04-30).
Q5. 가산세는 얼마나 붙나요?
A5. 무신고 가산세는 신고하지 않은 세액의 20%이고, 부정행위로 신고하지 않았으면 40%예요 (국세기본법 제47조의2). 지방소득세 무신고가산세는 세액의 약 3% 수준이라고 행정안전부가 안내했어요 (정책브리핑, 2026-04-29).
월급 외 소득이 있었다면 이 순서로 확인하세요
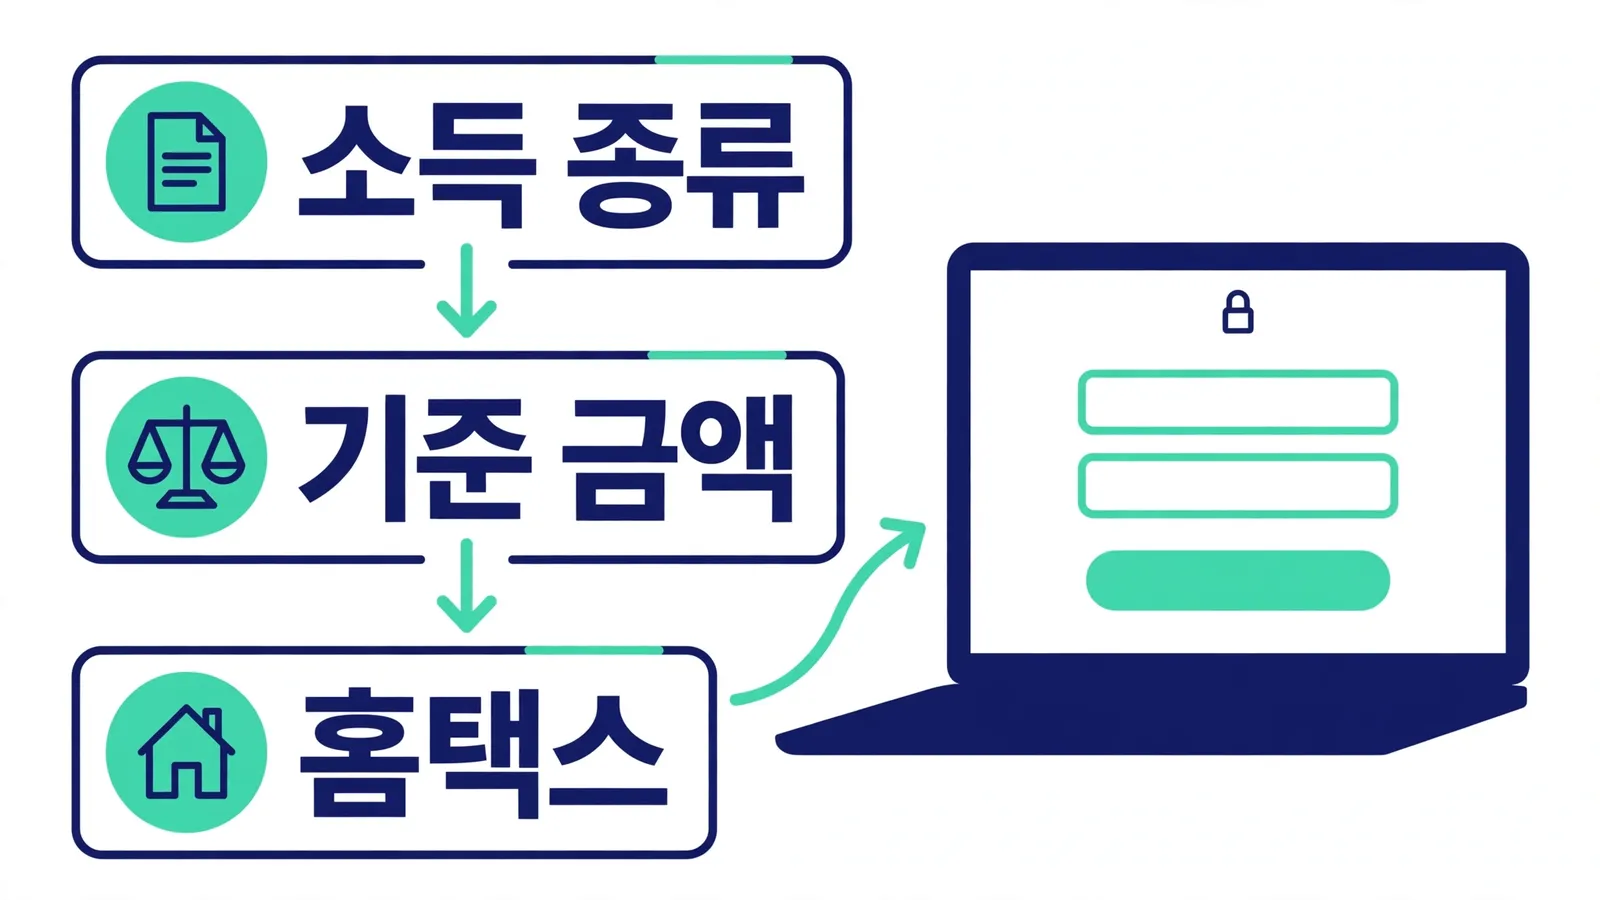
한 해가 끝나기 전에 아래 세 가지를 확인해 두면 신고 시기에 덜 헤매요.
- 월급 말고 입금된 돈이 있었는지 적고, 소득 종류를 나눠 보세요.
- 소득 종류별 기준 금액과 비교해 보세요. 기타소득은 연 300만 원, 금융소득은 연 2천만 원, 사적연금은 연 1,500만 원이 2025년 안내의 기준이었어요.
- 홈택스에 로그인해 내 소득 자료가 어떻게 보이는지 열어 보세요.
직장인종합소득세는 월급 말고 다른 소득이 있었는지부터 보면 해당 여부가 가려져요. 기준 금액과 신고 기간은 바뀔 수 있으니, 실제 신고 전에는 국세청과 정책브리핑의 최신 안내를 먼저 확인하세요.
🔗 함께 보면 좋은 글
📌 정보 출처
- 정책브리핑 (2025-04-23): 5월 종합소득세 신고·납부의 달, 절세꿀팁
- 정책브리핑 (2026-04-30): 2026년 5월 개인지방소득세·종합소득세 신고·납부의 달
- 정책브리핑 (2026-04-29): 5월 종합소득세·지방소득세 신고, 개선된 홈택스·ARS·국민비서로 더 쉽고 편리하게!
- 정책브리핑 (2023-04-27): 5월, 종합소득세 신고가 쉬워집니다
- 국가법령정보센터: 국세기본법 제47조의2 (무신고가산세)
- 국가법령정보센터: 국세기본법 제47조의4 (납부지연가산세)
- 국가법령정보센터: 국세기본법 시행령 제27조의4 (납부지연가산세 이자율)