개인 신용평가는 2021년 1월 1일부터 등급 없이 1-1,000점의 신용점수로만 산정되고 있어요 (금융위원회). 그런데도 대출 안내나 커뮤니티에서는 아직 “몇 등급”이라는 말이 남아 있어서, 신용등급점수를 옛 등급에 맞춰 읽는 환산표가 따로 쓰이고 있어요.
이 글은 먼저 금융위원회가 2020년 12월 28일 발표한 점수제 전환 내용을 정리하고, 이어서 NICE와 KCB 점수를 옛 등급 구간별로 나눠 보여 드려요. 환산표가 공식 등급이 아니라 참고용이라는 점도 함께 짚어요.
확인 기준일은 2026년 11월 3일이에요. 환산표에서 서로 겹치는 구간과, 신용카드 발급 같은 법령 기준 점수가 해마다 다시 정해진다는 점까지 보고 나면, 내 점수 옆에 어떤 정보를 같이 적어 둬야 하는지 감이 잡혀요.
3초 핵심 요약
- 2021년 1월 1일부터 개인 신용평가는 등급 없이 1-1,000점 신용점수로 산정돼요 (금융위원회)
- 기업(개인사업자) 신용등급과 금융회사 내부신용등급은 종전처럼 쓰여요 (금융위원회)
- 신용카드 발급 같은 법령 기준은 등급에서 개인신용평점 기준으로 바뀌었어요 (금융위원회)
- 옛 1등급에 맞춘 참고표는 NICE 900-1,000점, KCB 942-1,000점이에요 (뱅크샐러드 정리값)
- 환산표는 공식 등급이 아니라 참고용이고, 실제 심사 기준은 금융회사가 정해요 (금융위원회)
개인 신용평가가 등급에서 점수로 바뀐 방식
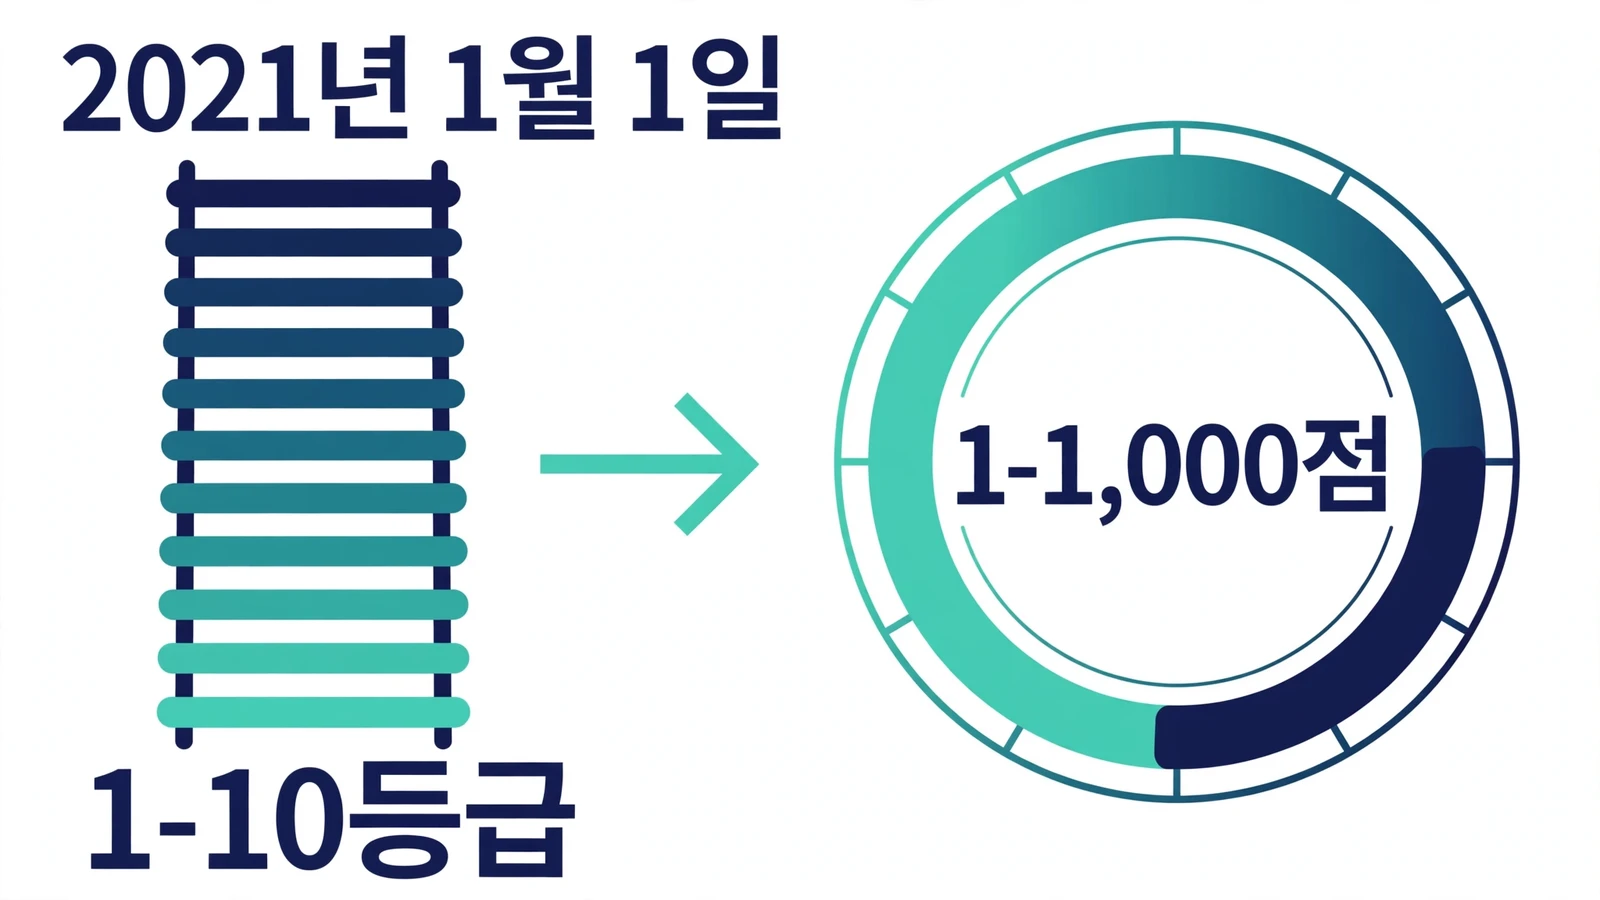
금융위원회는 2020년 12월 28일 보도자료에서 2021년 1월 1일부터 개인 신용평가를 신용점수제로 전면 전환한다고 밝혔어요. 전 금융업권에 적용되고, 기존 1-10등급 대신 1-1,000점의 신용점수를 쓰는 방식이에요 (금융위원회).
| 구분 | 바뀐 것 | 그대로인 것 |
|---|---|---|
| 개인 신용평가 | 신용등급을 산정하지 않고 신용점수만 산정 | – |
| 개인신용평가회사(CB사) | 등급 대신 개인신용평점을 소비자와 금융회사에 제공, 소비자에게는 누적순위와 맞춤형 신용관리 팁도 제공 | – |
| 금융회사 | CB사 점수를 바탕으로 자체 리스크 전략에 따라 신용위험을 평가 | 금융회사 내부신용등급은 종전과 같이 활용 |
| 기업(개인사업자) | – | 기업(개인사업자) 신용등급은 종전과 같이 활용 |
출처: 금융위원회 보도자료 (2020-12-28).
금융위원회가 밝힌 전환 목적은 등급 구간에 따른 획일적 대출 거절을 줄이고 저신용층의 금융 접근성을 높이는 것이었어요 (금융위원회).
신용카드 발급 등 법령 기준이 점수로 바뀐 곳
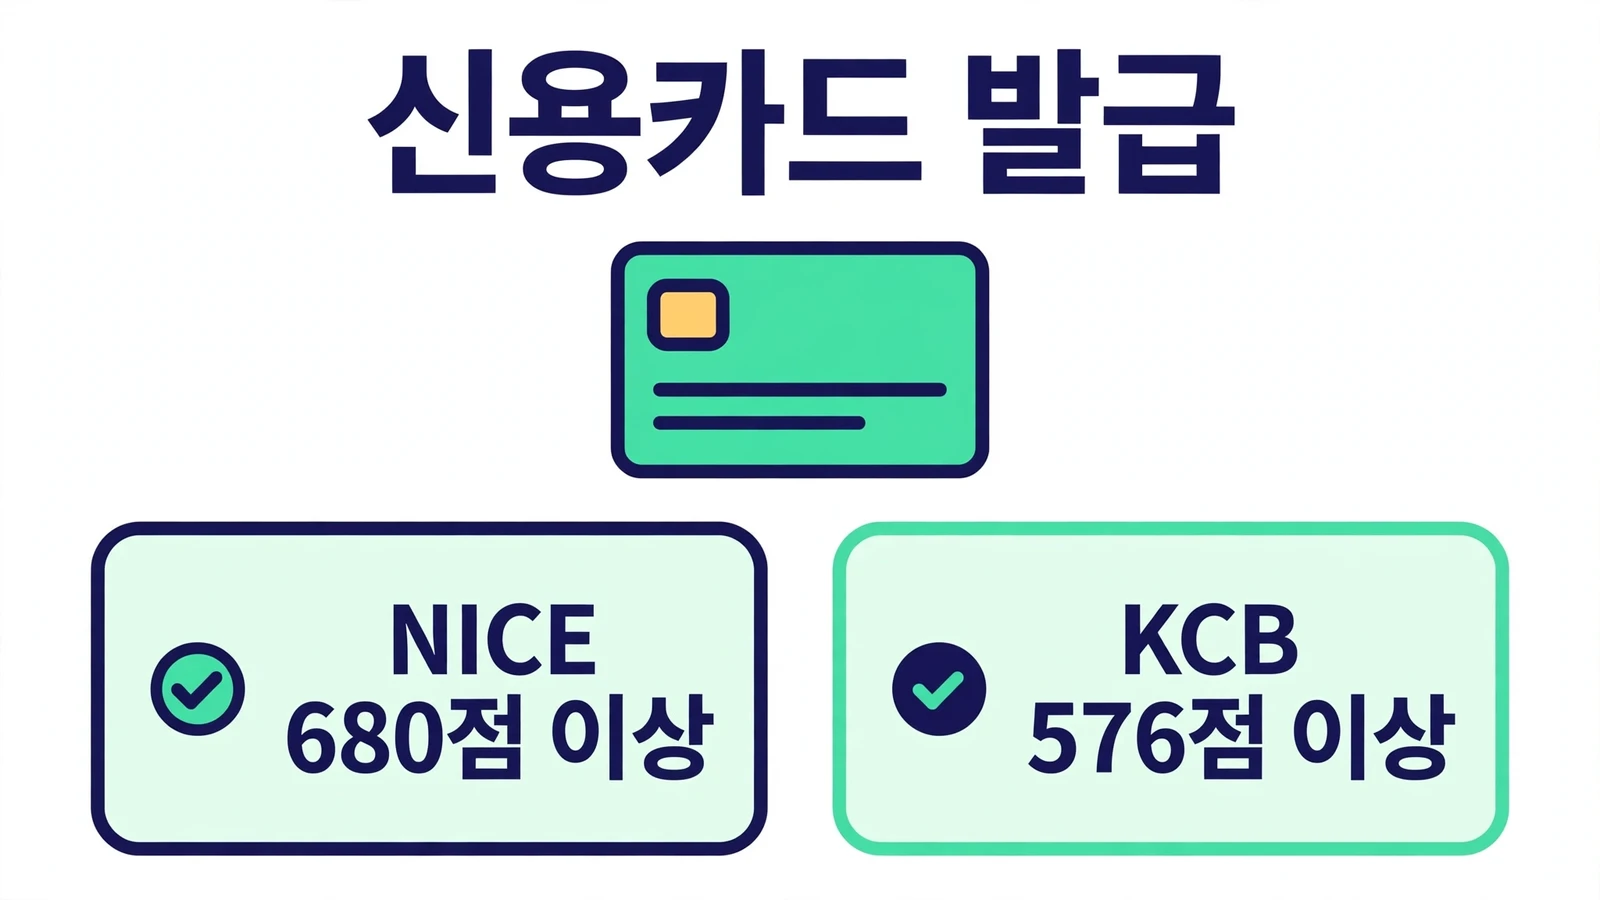
점수제 전환으로 법령에서 등급을 쓰던 기준도 개인신용평점 기준으로 바뀌었어요. 금융위원회가 든 항목은 신용카드 발급, 서민금융상품 지원, 중금리 대출 우대, 구속성 영업행위 기준이에요 (금융위원회).
| 구분 | 신용카드 발급 기준 |
|---|---|
| 점수제 전환 전 | 6등급 이상 |
| 점수제 전환 뒤 | NICE 680점 이상 또는 KCB 576점 이상 |
출처: 금융위원회 보도자료 (2020-12-28). 위 점수는 이 발표에 예시로 적힌 값이에요.
이 기준 점수는 해마다 다시 정해져요. 어떻게 정해지는지는 마지막 절에서 이어서 볼게요.
옛 등급에 맞춰 본 NICE와 KCB 점수 구간
아래 표는 뱅크샐러드가 NICE와 KCB 점수를 옛 1-10등급 구간에 맞춰 정리한 값이에요 (뱅크샐러드 정리값, 페이지에 마지막 수정 2026년 7월 14일로 표시). 평가회사가 직접 낸 공식 표 원문은 이 글에서 확인하지 못했어요. 신용등급점수를 옛 등급으로 읽을 때는 이 두 표를 회사별로 따로 보면 돼요.
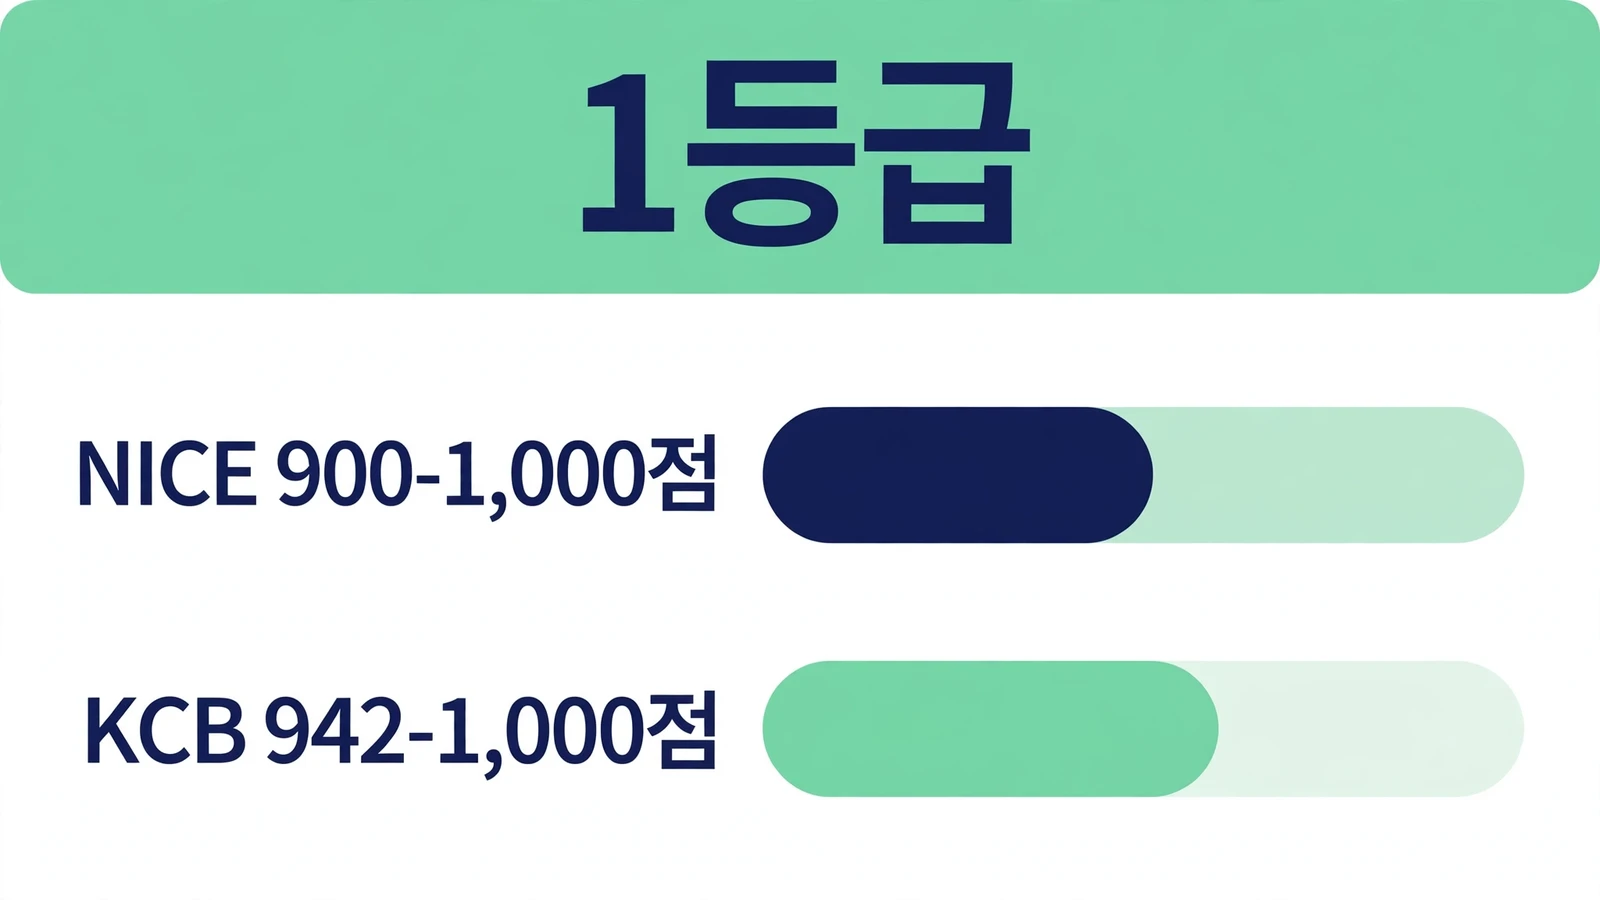
옛 1등급은 NICE 900-1,000점, KCB 942-1,000점에 해당해요 (뱅크샐러드 정리값).
옛 1-5등급 구간이에요.
| 옛 등급 | NICE 점수 | KCB 점수 |
|---|---|---|
| 1등급 | 900-1,000점 | 942-1,000점 |
| 2등급 | 870-899점 | 891-941점 |
| 3등급 | 840-869점 | 832-890점 |
| 4등급 | 805-839점 | 768-831점 |
| 5등급 | 750-804점 | 698-767점 |
옛 6-10등급 구간이에요.
| 옛 등급 | NICE 점수 | KCB 점수 |
|---|---|---|
| 6등급 | 665-749점 | 620-697점 |
| 7등급 | 600-664점 | 530-629점 |
| 8등급 | 515-599점 | 454-529점 |
| 9등급 | 445-514점 | 335-453점 |
| 10등급 | 0-444점 | 0-334점 |
출처: 뱅크샐러드 (페이지 표시 마지막 수정 2026-07-14).
환산표를 쓸 때 놓치기 쉬운 점
| 놓치기 쉬운 점 | 내용 | 근거 |
|---|---|---|
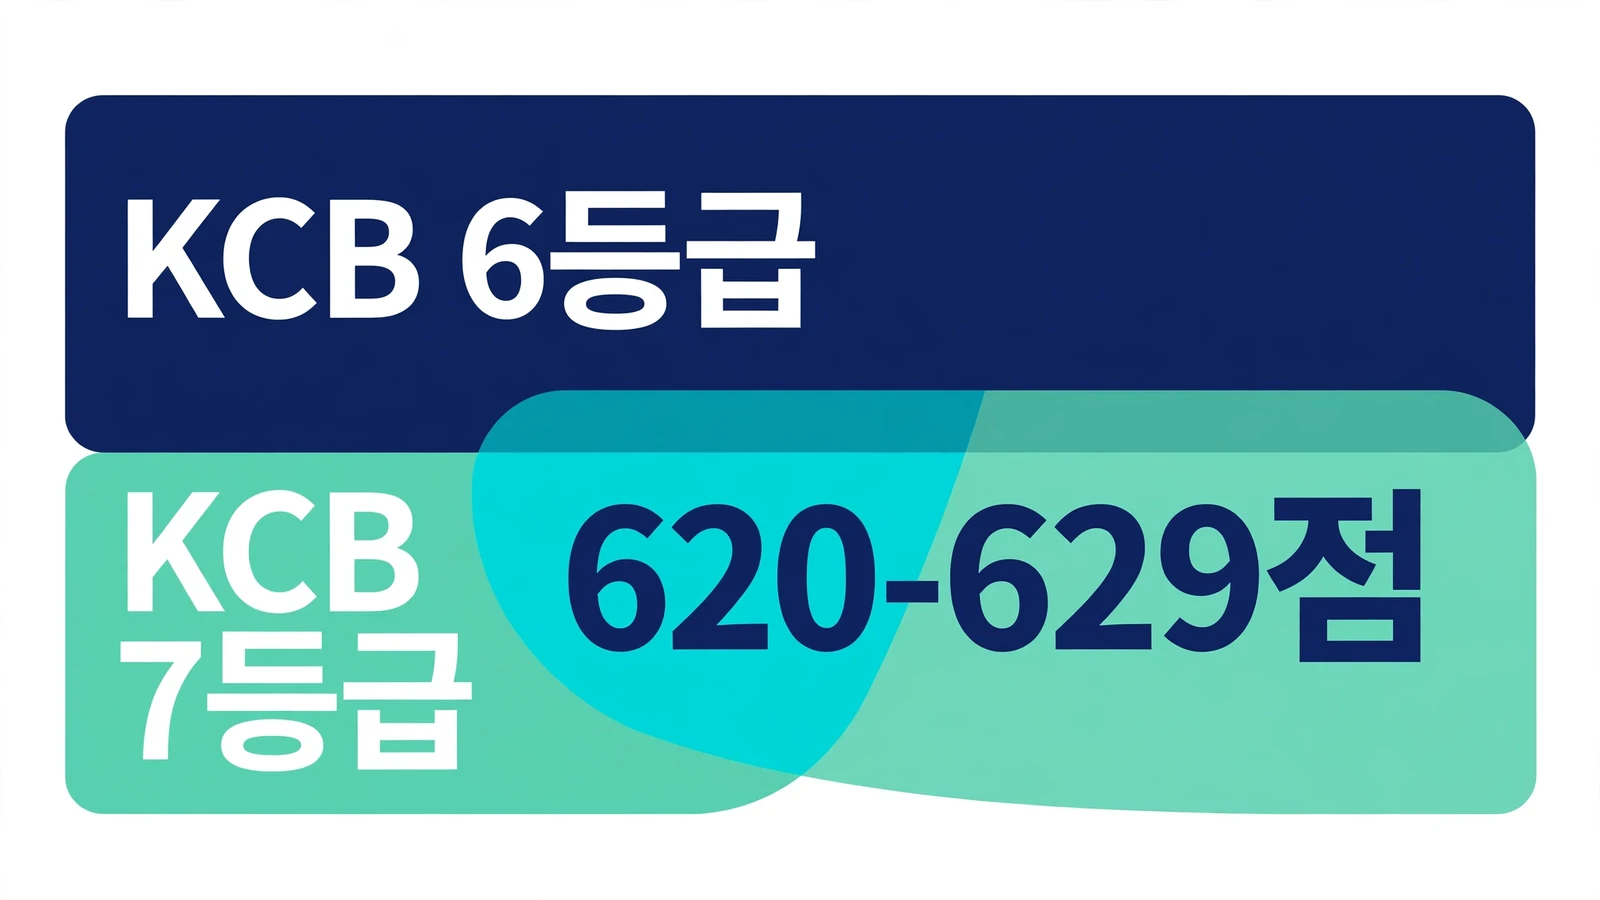
| 겹치는 구간 | KCB 6등급은 620-697점, KCB 7등급은 530-629점으로 적혀 있어 620-629점이 겹쳐요. 원문 표기 그대로 옮겼으니 이 구간이라면 KCB 안내에서 다시 보세요 | 뱅크샐러드 정리값 |
| 회사별 표가 다름 | 같은 900점도 NICE 표에서는 1등급 구간, KCB 표에서는 2등급 구간이에요 | 뱅크샐러드 정리값 |
| 공식 등급이 아님 | 개인 신용등급은 산정하지 않고, 심사는 금융회사가 CB사 점수를 바탕으로 자체 평가해요 | 금융위원회 |
환산표는 내 점수가 예전 기준으로 어디쯤인지 가늠하는 도구로만 쓰고, 승인 여부를 알려 주는 표로 읽지 않는 편이 안전해요.
점수제 환산표를 볼 때 자주 나오는 질문
Q1. 지금도 개인 신용등급이 있나요?
A1. 개인 신용평가는 2021년 1월 1일부터 점수제로 전면 전환됐어요. 다만 기업(개인사업자) 신용등급과 금융회사 내부신용등급은 종전과 같이 활용된다고 금융위원회가 밝혔어요 (금융위원회).
Q2. 신용평가회사는 소비자에게 어떤 정보를 주나요?
A2. 등급 대신 개인신용평점을 산정해 제공하고, 소비자에게는 누적순위와 맞춤형 신용관리 팁도 함께 제공한다고 했어요 (금융위원회).
Q3. 환산표 등급으로 대출 승인 여부를 알 수 있나요?
A3. 알 수 없어요. 금융회사가 CB사 점수를 바탕으로 자체 리스크 전략에 따라 신용위험을 평가하기 때문에, 환산표는 참고로만 봐야 해요 (금융위원회).
Q4. NICE 점수와 KCB 점수를 한 표로 비교해도 되나요?
A4. 권하지 않아요. 표의 구간이 회사마다 달라서, 같은 900점이 NICE 표에서는 옛 1등급, KCB 표에서는 옛 2등급 구간이에요 (뱅크샐러드 정리값).
Q5. 신용카드 발급 기준이 지금도 NICE 680점, KCB 576점인가요?
A5. 2020년 12월 발표에 예시로 적힌 값이에요. 이 기준은 해마다 다시 산정된다고 했으므로, 지금 적용되는 점수는 이 글에서 확인하지 못했어요 (금융위원회).
점수 기준은 해마다 다시 정해지니 확인할 곳을 정해 두세요
금융위원회는 카드 발급 같은 기준 점수를 매년 4월 1일 전년도 신용점수 분포를 바탕으로 산정한다고 밝혔어요 (금융위원회). 한 번 외운 점수 기준이 계속 맞는다고 보기 어렵다는 뜻이에요.
- 내 점수는 NICE인지 KCB인지, 어느 날 조회한 값인지 함께 적어 두세요.
- 환산표는 해당 회사 표에서만 찾고, 옛 등급은 참고로만 쓰세요.
- 카드나 대출을 신청하기 전에는 그 상품 안내에서 현재 적용되는 점수 기준을 확인하세요.
신용등급점수를 볼 때는 숫자 하나보다 어느 회사의 점수인지, 언제 기준인지, 어떤 상품의 기준인지를 같이 적어 두는 쪽이 오해가 적어요. 지금 쓰는 앱에서 NICE와 KCB 점수를 각각 열어 회사 이름과 조회 날짜부터 메모해 보세요.
🔗 함께 보면 좋은 글
📌 정보 출처
- 금융위원회 (2020-12-28): ’21.1.1일부터는 신용점수로 자신의 신용을 확인하세요.
- 뱅크샐러드 (2026-07-14): KCB, NICE의 차이는? 신용점수 올리고 대출금리 낮추자